
Trading-Erfolg messen: Die wichtigsten Kennzahlen zur Bewertung der eigenen Handelsstrategie im Jahr 2026
Wer 2026 an den Märkten bestehen will, kommt an einer nüchternen Wahrheit nicht vorbei: Bauchgefühl ist kein Handelsplan. Punkt. Ich beobachte seit Jahren, wie deutsche Trader zwischen volatilen DAX-Bewegungen, unruhigen Zinsentscheidungen und immer schnelleren Newszyklen versuchen, ihre Strategie irgendwie am Leben zu halten – oft ohne wirklich zu wissen, ob sie langfristig überhaupt profitabel sind. Genau hier setzt die objektive Erfolgsmessung an.
Die Herausforderung liegt dabei nicht nur in den Märkten selbst, sondern vor allem in der eigenen Psychologie. Verluste werden verdrängt, Gewinne überbewertet – und am Ende entsteht ein völlig verzerrtes Bild der eigenen Performance. Kenn ich aus eigener Erfahrung. Wer 2026 konkurrenzfähig bleiben will, braucht klare, belastbare Kennzahlen statt Wunschdenken. In diesem Artikel zeige ich Ihnen, welche Metriken wirklich zählen – PnL, Win-Rate, Risk-Reward-Ratio und Drawdown – und wie Sie diese sinnvoll kombinieren, um Ihre Handelsstrategie ehrlich zu bewerten.
PnL als Herzstück der Trading-Performance
Der Profit and Loss, kurz PnL, ist die grundlegendste aller Trading-Kennzahlen. Er zeigt schlicht und einfach, ob unter dem Strich ein Gewinn oder Verlust steht – nicht mehr, aber auch nicht weniger. Dabei unterscheidet man zwischen absolutem PnL, also dem tatsächlichen Euro-Betrag, und relativem PnL, der die Performance im Verhältnis zum eingesetzten Kapital ausdrückt. Gerade die relative Betrachtung ist entscheidend, wenn man verschiedene Konten oder Strategien miteinander vergleichen möchte.
Viele Trader unterschätzen, wie viele Facetten diese scheinbar simple Zahl eigentlich hat. Wer sich tiefer mit den Berechnungsmethoden, praktischen Beispielen und typischen Fehlerquellen beschäftigen möchte, findet in meinem ausführlichen Beitrag PnL im Trading – Bedeutung und Berechnung eine fundierte Grundlage. Diese Ressource hilft dabei, das Verständnis für diese zentrale Metrik zu vertiefen und sie korrekt in die eigene Erfolgsanalyse einzubinden.
Brutto-PnL vs. Netto-PnL
Ein häufiger Fehler bei deutschen Tradern: die Verwechslung von Brutto- und Netto-PnL. Der Brutto-Gewinn bildet lediglich die reine Kursdifferenz zwischen Ein- und Ausstieg ab. Erst nach Abzug von Ordergebühren, Spreads, Finanzierungskosten bei gehebelten Positionen und – ganz wichtig – der Abgeltungssteuer inklusive Solidaritätszuschlag ergibt sich der tatsächliche Netto-Gewinn.
Wer diese Kosten ignoriert, überschätzt seine Performance oft erheblich. Besonders bei Scalping- oder Intraday-Strategien mit hoher Handelsfrequenz können Gebühren einen spürbaren Anteil der Rendite auffressen. Man merkt das oft erst, wenn man am Jahresende die Zahlen wirklich zusammenzieht.
Win-Rate – Wie aussagekräftig ist die Trefferquote wirklich?
Die Win-Rate beschreibt das Verhältnis gewinnbringender Trades zur Gesamtzahl aller Trades. Auf den ersten Blick wirkt eine hohe Trefferquote wie der heilige Gral des Tradings – doch das ist ein Trugschluss, und zwar ein ziemlich verbreiteter. Eine Strategie mit nur 30 % Win-Rate kann deutlich profitabler sein als eine mit 70 %, sofern die Gewinne pro Trade die Verluste um ein Vielfaches übersteigen. Umgekehrt kann eine scheinbar beeindruckende Trefferquote von 80 % in Wirklichkeit unrentabel sein, wenn die wenigen Verlusttrades das gesamte Konto belasten.
Typische Win-Rate-Benchmarks nach Trading-Stil
Im deutschen Marktumfeld 2026 zeigen sich je nach Handelsansatz unterschiedliche, aber realistische Bandbreiten:
- Day-Trading: häufig 40–55 % Win-Rate, ausgeglichen durch enge Stop-Loss-Level
- Swing-Trading: meist 45–60 %, mit größeren Kursbewegungen als Zielgröße
- Position-Trading: oft nur 30–45 %, dafür mit überdurchschnittlich großen Gewinnen pro Trade
Risk-Reward-Ratio – Das Verhältnis von Chance und Risiko
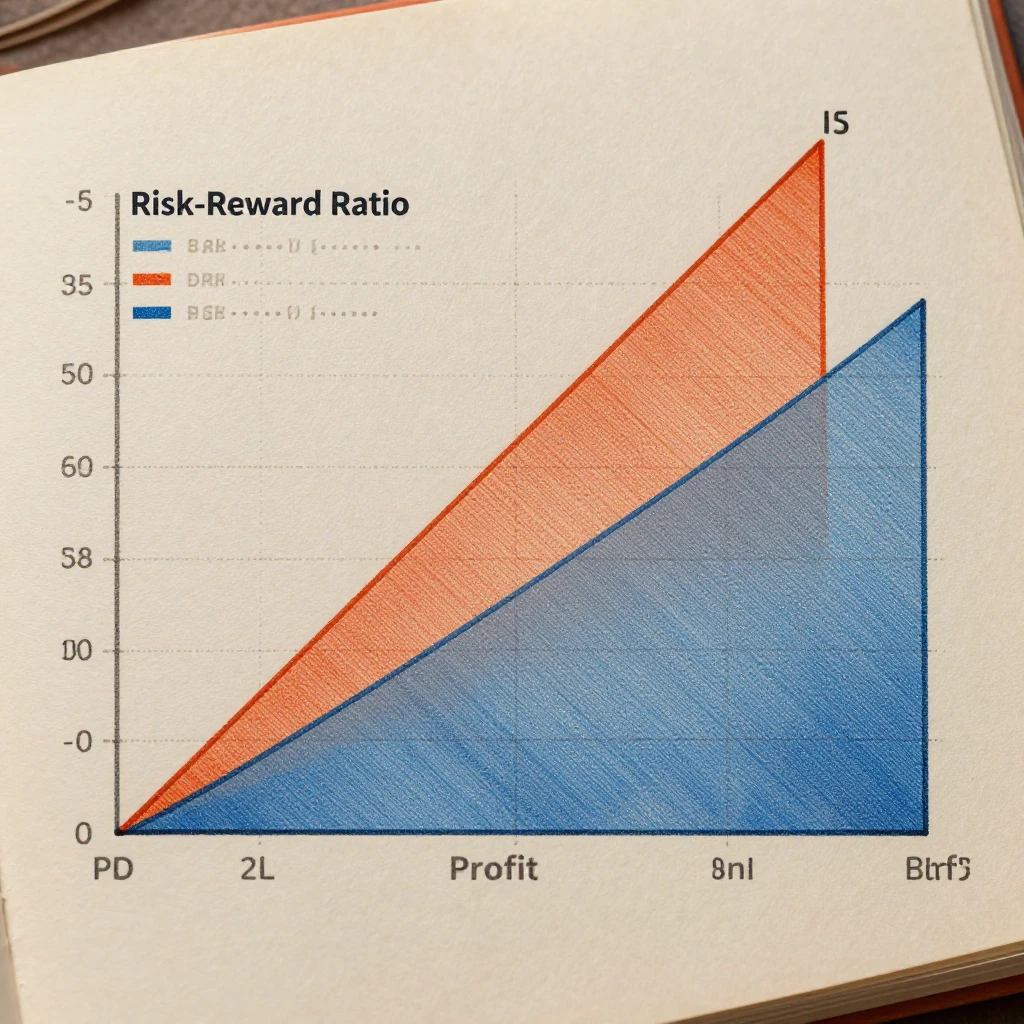
Die Risk-Reward-Ratio, kurz CRV, setzt das potenzielle Risiko eines Trades ins Verhältnis zur angestrebten Gewinnchance. Ein Verhältnis von 1:3 bedeutet: für jeden riskierten Euro werden drei Euro Gewinn angestrebt. Klingt simpel, ist aber entscheidend – denn ein solches Verhältnis erlaubt bereits bei einer Win-Rate von nur 30 % eine profitable Strategie.
Für deutsche Trader, die im DAX, bei EUR/USD oder heimischen Aktien wie SAP oder Siemens handeln, empfiehlt es sich, das Risk-Reward-Ziel an die jeweilige Marktvolatilität anzupassen. Bei volatilen Werten sollten die Zielmarken weiter gesteckt werden, um der natürlichen Schwankungsbreite Raum zu geben, ohne vorzeitig ausgestoppt zu werden. Wer das ignoriert, wird von der Bewegung förmlich rausgeschüttelt, bevor der eigentliche Trend überhaupt startet.
Die mathematische Erwartungswert-Formel
Der Erwartungswert einer Strategie lässt sich einfach berechnen: (Win-Rate × durchschnittlicher Gewinn) minus (Verlustrate × durchschnittlicher Verlust). Diese Formel verknüpft Win-Rate und Risk-Reward-Ratio zu einer aussagekräftigen Gesamtkennzahl. Und sie zeigt, ob eine Strategie langfristig überhaupt einen positiven Erwartungswert besitzt – die eigentliche Grundvoraussetzung für nachhaltigen Erfolg. Ohne diesen Wert im positiven Bereich dreht sich alles andere nur im Kreis.
Maximum Drawdown – Verlustphasen verstehen und überleben
Der Maximum Drawdown beschreibt den größten prozentualen oder absoluten Verlust vom bisherigen Kontohöchststand bis zum darauffolgenden Tiefpunkt. Diese Kennzahl ist psychologisch enorm wichtig, denn sie zeigt, wie viel emotionalen und kapitalmäßigen Stress eine Strategie im schlechtesten Fall verursacht – und das ist eben nicht nur graue Theorie. Man unterscheidet zwischen absolutem Drawdown, gemessen am ursprünglichen Startkapital, und relativem Drawdown, der sich auf den letzten Höchststand bezieht.
Als grober Richtwert gilt für BaFin-regulierte Broker und seriöses Risikomanagement: Übersteigt der Drawdown regelmäßig 20–25 % des Kontokapitals, sollte die Strategie kritisch überprüft werden. Deutsche Trader sollten hier besonders diszipliniert vorgehen, da übermäßige Drawdowns nicht nur finanziell, sondern auch mental schwer zu verarbeiten sind. Manche unterschätzen genau diesen Punkt – bis es zu spät ist.
Recovery-Faktor und Drawdown-Dauer
Ein oft unterschätzter Aspekt ist die Erholungsphase nach einem Drawdown. Mathematisch gilt: Ein Verlust von 50 % erfordert eine anschließende Rendite von 100 %, um den Ausgangswert wieder zu erreichen. Je größer der Drawdown, desto überproportional größer die notwendige Erholungsleistung – das ist keine lineare Angelegenheit. Der Recovery-Faktor setzt Gesamtgewinn zu maximalem Drawdown ins Verhältnis und gibt Aufschluss darüber, wie effizient eine Strategie aus Verlustphasen zurückfindet.
Die Kennzahlen ganzheitlich nutzen – Performance-Dashboard für 2026
Keine einzelne Kennzahl liefert das vollständige Bild, so viel steht fest. Erst die Kombination aus PnL, Win-Rate, Risk-Reward-Ratio und Drawdown ergibt ein realistisches Performance-Dashboard. Ich empfehle deutschen Tradern, diese Metriken mindestens wöchentlich, idealerweise täglich, zu erfassen und monatlich in einer ausführlichen Auswertung zusammenzuführen.
Ein strukturiertes Trading-Journal – ob in Excel, spezialisierter Software oder über die Analysetools moderner Broker-Plattformen – ist dabei unerlässlich. Nur wer seine Trades konsequent dokumentiert, kann Muster erkennen, Schwachstellen identifizieren und die Strategie datenbasiert weiterentwickeln. Statt sich, wie so viele, auf subjektive Eindrücke zu verlassen und am Ende doch wieder im Nebel zu stochern.
Fazit – Datengetriebene Strategie-Optimierung statt Zufallserfolg
Trading-Erfolg im Jahr 2026 lässt sich nicht mehr durch Intuition allein erklären. Erst das systematische Tracking von PnL, Win-Rate, Risk-Reward-Ratio und Maximum Drawdown ermöglicht deutschen Tradern eine ehrliche, belastbare Bewertung ihrer Handelsstrategie. Wer diese Kennzahlen konsequent erfasst, kritisch reflektiert und regelmäßig überprüft, schafft die Grundlage für kontinuierliche Verbesserung statt zufälligem Erfolg. Disziplin in der Datenerfassung ist letztlich der Unterschied zwischen einem Hobby-Trader und einem professionellen Marktteilnehmer – so einfach, und gleichzeitig so schwer umzusetzen.

